חשבוניות ישראל: איך בונים תהליך אוטומטי בלי מגע אדם
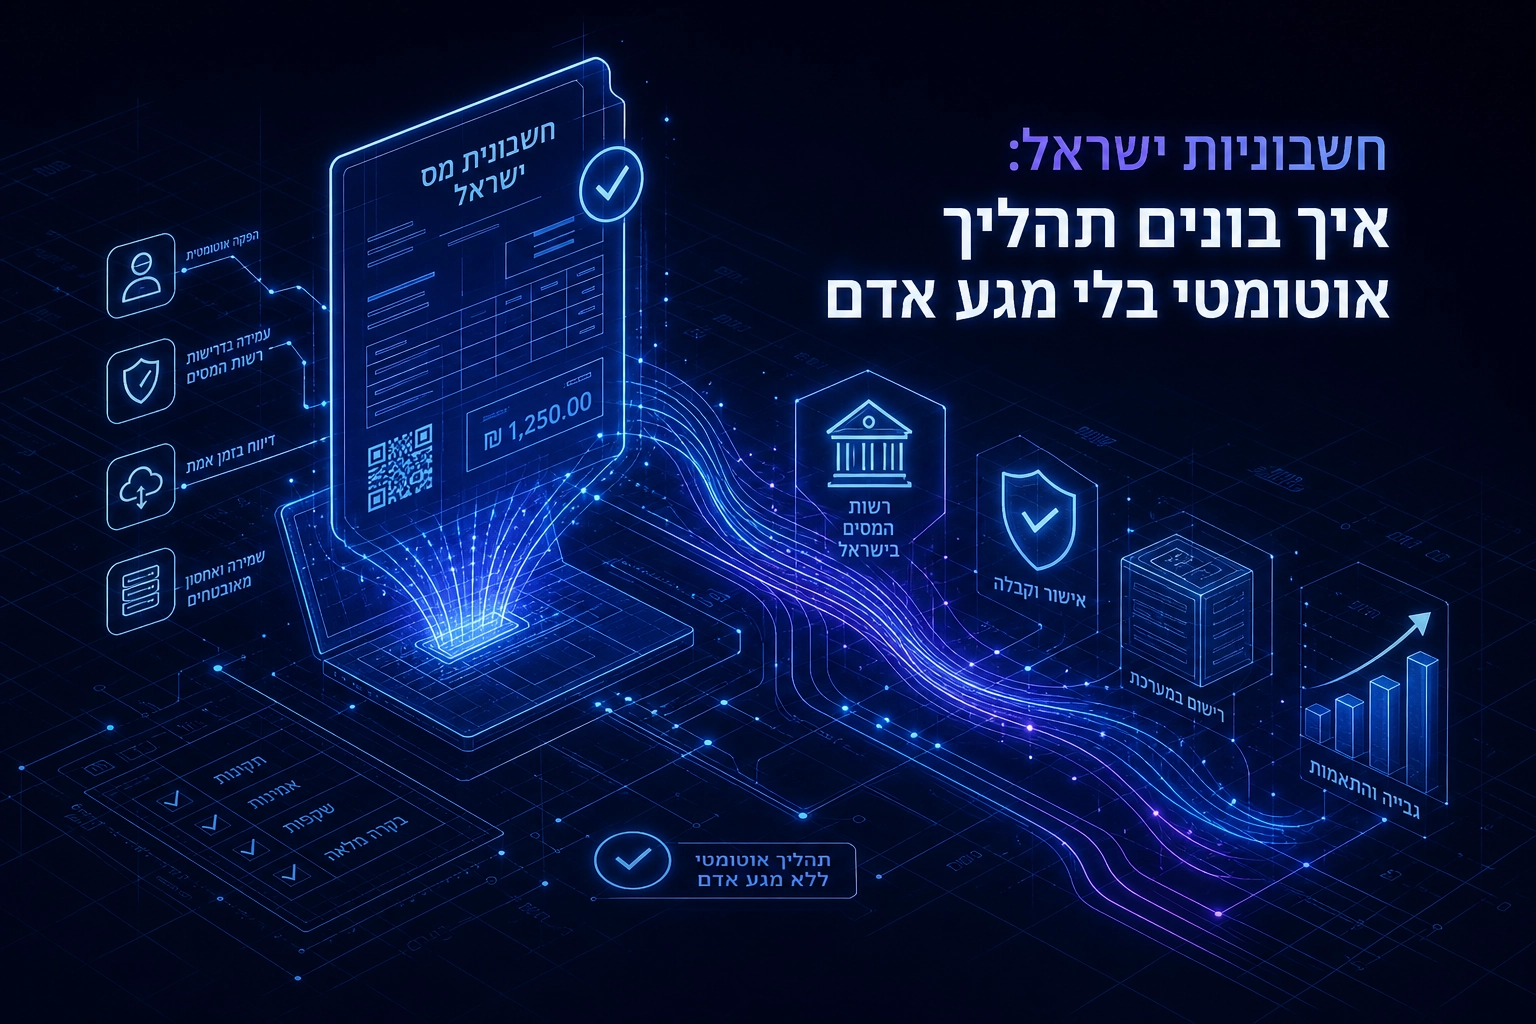
רוב המדריכים לאוטומציה של חשבוניות נכתבים כאילו ישראל היא רק עוד מדינה. בפועל, ברגע שנכנסים לתחום המקומי, התמונה משתנה: מספר הקצאה, מסמכי חשבוניות ישראל ודרישות תיעוד הופכים את הפרויקט לבעיית ציות לפני שהוא בעיית תבנית. זו בדיוק הסיבה שאוטומציה כאן שווה כסף אמיתי. מי שמתייחס למגבלה הישראלית כנקודת פתיחה, ולא כאל מכשול בסוף הדרך, בונה תהליך שאפשר לסמוך עליו. כשממפים בנפרד קבלת מספר הקצאה, הפקת המסמך, שליחתו ורצף התזכורות, זמן הגבייה מתקצר בלי שאף אחד נוגע בחשבונית.
במדריך הזה נפרק את התהליך לשלבים ברורים: למה בישראל אוטומציה של חשבוניות היא קודם כל בעיית ציות; אילו דרישות מקדימות חייבות להיות במקום; איך מקבלים מספר הקצאה כתנאי מקדים; איך מפיקים את המסמך בלי מגע אדם; איך שולחים ללקוח; ואיך מריצים רצף תזכורות וגבייה. בהמשך נדון בספים דינמיים, במסלולי כשל ובחריגות, בתיעוד ובלוגים שהופכים אוטומציה לציות, באורקסטרציה בפועל, במתי שילוב כלים מספיק ובמתי כדאי לבנות תהליך מותאם, ובצ'קליסט לפני עלייה לפרודקשן. בסופו של דבר, המטרה פשוטה: קודם ציות, אחר כך מהירות.
למה בישראל אוטומציה של חשבוניות היא קודם כל בעיית ציות
מודל מספרי ההקצאה של רשות המסים נכנס לתוקף ב-1 בינואר 2024, לפי עמוד השירות הרשמי, ומטרתו לצמצם חשבוניות פיקטיביות שגורמות לנזק של מיליארדי שקלים בשנה. זהו לא עוד שלב בהפקת חשבונית אלא שער חוקי: כל תהליך אוטומטי חייב להתחיל מבקשת מספר ההקצאה, ולא מהפקת ה-PDF.
המשמעות חורגת מכתפיים פנימיות. לפי נושא "חשבוניות ישראל" באתר gov.il, מספר הקצאה הוא תנאי לניכוי מע"מ תשומות בעסקאות מעל הסף. חשבונית שיצאה בלי מספר כנדרש מייצרת נזק ישיר ללקוח שלך, שעלול לגלות בדיעבד שאינו יכול לנכות את התשומה. זו הסיבה לתכנן את התהליך כך שהמספר מושג לפני שהחשבונית יוצאת לדרך, ולא אחריה.
הבקשה עצמה פשוטה: מספר עוסק מורשה של הלקוח, מספר החשבונית, סכום לפני מע"מ וסכום המע"מ. השירות ניתן ללא עלות, כך שאין טיעון תקציבי שמצדיק עקיפה. קיימות שתי דרכי הגשה, טופס מקוון ידני או מערכת הנהלת חשבונות מחוברת לשירות. אופן החיבור וה-API אינם מפורטים במקורות הרשמיים, ולכן יש לאמת אותם מול רשות המסים ומול כל מערכת בנפרד לפני שמסתמכים עליהם.
מכאן המסקנה התפעולית: אוטומציה שמעצבת תבנית יפה ומשאירה את ההקצאה ל"יסתדר בהמשך" אינה חוסכת כסף, היא רק מזיזה את הסיכון לשלב מאוחר יותר, שבו החשבונית כבר נשלחה. המגבלה הישראלית היא נקודת הפתיחה של המדריך הזה, לא תוספת מקומית לאוטומציה גלובלית. היא ההצדקה העסקית לבנות תהליך מותאם, מהסוג שנבנה באוטומציה של התהליכים הקריטיים בעסקי שירות.
דרישות מקדימות לפני שבונים את התהליך
מיפוי תחולה לפני הכל
הציות הרשמי חל על חשבוניות מס ללקוחות שהם עוסק מורשה. עבור עוסק פטור, מוסד ללא כוונת רווח או לקוח בחו"ל, יש לאמת מול רואה החשבון אם החובה חלה בכלל. הגדרה שגויה כאן מייצרת או חסימה מיותרת של חשבוניות או חשיפה למס תשומות שלא ינוכה.
חיבור לשירות מספרי ההקצאה
בדקו אם מערכת הנהלת החשבונות שלכם מתחברת לשירות. אם אין חיבור, בנו מסלול חצי אוטומטי מבוקר: בקשה מרוכזת, הזנה מוגנת ותיעוד קבוע. אין להניח שקיימת אינטגרציה; יש לאמת אותה בפועל מול רשות המסים ומול מערכת הנהלת החשבונות.
מזהי לקוח ונתוני חיוב
לכל לקוח נדרשים מספר עוסק מורשה, כתובת מייל לחיוב, תנאי תשלום ואיש קשר לתזכורות. בלעדיהם אין תזכורת שעובדת. נתוני ספקים מגיעים בכל פורמט שאפשר לדמיין, ולכן ריכוז וניקוי שלהם חייבים לקרות לפני שהם מזינים תהליך חיוב.
טבלת ספים דינמית
הסף אינו קבוע: 20,000 ₪ ב-2025, 10,000 ₪ מ-1 בינואר 2026 ו-5,000 ₪ מ-1 ביוני 2026, לפי gov.il. שמרו טבלה נגישה לצוות, לא קבורה במסמך ישן.
מקור אמת יחיד
הגדירו מקום אחד שמייצר את נתוני החשבונית: מערכת הנהלת החשבונות או ה-CRM. שני מקורות במקביל מייצרים בקשות הקצאה כפולות וחשבוניות שאינן תואמות זו לזו.
בעלי תפקידים
קבעו מי מאשר חריגה, מי מטפל בדחייה של השירות, ומי מקבל התראה כשחשבונית מעל הסף נחסמה. בלי שמות, כל כשל נוחת על כולם או על אף אחד.
שלב 1: קבלת מספר הקצאה כתנאי מקדים לכל השאר
אחרי שמיפיתם את סוגי הלקוחות ואת מקור האמת, מגיע שלב ההקצאה עצמו. כאן נקבע אם התהליך ישרוד ביקורת או ייתקע ביום החיוב.
קלט: ארבעה שדות, מקור אחד
כפי שתואר לעיל, הבקשה מחייבת ארבעה שדות שחייבים להגיע ממקור אמת אחד ולעבור ולידציה לפני השליחה: ספרת ביקורת במספר העוסק, מספר חשבונית שטרם הוקצה, וסכום שתואם בדיוק לרשומת החיוב.
פלט: מספר שנשמר, לא שורה במייל
הפלט אינו רק המספר. נדרש מספר הקצאה מתועד עם חותמת זמן, שנשמר בשדה ייעודי בשני מקומות: בחשבונית עצמה וברשומת החשבונית במערכת. בלי שמירה מובנית, ההקצאה היא שורה במייל שמישהו יצטרך למצוא.
נקודות כשל אופייניות
השהיה או תור בשירות בשעות עומס
שגיאת הזנה במספר העוסק
שינוי סכום אחרי קבלת ההקצאה
חשבונית שהופקה לפני שהמספר התקבל
המלצת יישום
הריצו את בקשת ההקצאה כשלב חובה לפני הפקת המסמך הסופי, וחסמו יצירת PDF כשנדרש מספר הקצאה והוא לא התקבל. חסימה קשיחה עדיפה על ריכוך ידני; עקיפה ידנית שאינה מתועדת היא חוב ציות שמתפוצץ בביקורת.
בעסקאות עתידיות ניתן, לפי עמוד השירות הרשמי של gov.il, לבקש מספר הקצאה בחשבונית proforma או באישור עסקה. זה מקדים את ההקצאה לפני מועד החיוב ומונע צוואר בקבוק ביום שבו החשבונית חייבת לצאת.
תעדו כל בקשה ואת התגובה שלה, גם כשהבקשה נכשלה. תיעוד כשלים חושף דפוסים, למשל מספר עוסק שגוי שחוזר אצל אותו לקוח, ומאפשר לתקן אותם לפני שהם מופיעים בכל חשבונית. כל פיסת מידע חסרה בשרשרת הזו הופכת בסוף לשאלה של הלקוח, וזה בדיוק הפער בין מה שלקוחות מצפים לבין מה שעסקים מספיקים לספק ידנית.
שלב 2: הפקת המסמך בלי מגע אדם
לאחר קבלת ההקצאה ותיעודה, הפקת המסמך עצמו חייבת לצאת מתבנית אחת שמושכת את כל הנתונים ממקור האמת: פרטי הלקוח, תיאור השירות, סכומים, מע"מ ומספר ההקצאה. ברגע שעובד מזין שדה אחד ידנית בתהליך השוטף, נוצרו שני מקורות אמת, והחשבונית כבר לא ניתנת לשחזור מלא. כך נראה גם טיפול במסמכים בלי הלוך ושוב כשהתבנית היא היחידה שמייצרת את הפלט.
לפני ההפקה מריצים שרשרת ולידציות: סכום הולם, מספר עוסק תקין, תאריך חיוב סביר, ובדיקת סף הקצאה. הסף נבדק לפי תאריך החשבונית ולא לפי תאריך ההפקה, אחרת חשבונית עם תאריך חיוב מאוחר תחלוף בטעות מתחת לרף הנמוך. מדרגות הסף מתעדכנות מעת לעת, ולכן הבדיקה חייבת לשלוף אותן מטבלה ולא מקוד. מדרגות אלו הן דוגמה קלאסית לערך שמשתנה בלי שהתהליך עצמו צריך להשתנות.
כל מסמך נשמר עם מזהה ייחודי וקישור לרשומת בקשת ההקצאה. הקישור הזה הוא מה שמאפשר לשחזר שרשרת אירועים שלמה בביקורת, מבקשה ועד שליחה.
ההפרדה בין מסלול אוטומטי לתבנית ידנית קריטית: תבנית ידנית עוקפת את החסימה שהוגדרה בשלב ההקצאה, והיא נקודת הכשל הנפוצה ביותר. לכן לא משלחים מסמך סופי ולא מאפשרים עריכה ידנית ששוברת את הקישור לחשבונית המקורית. תיקון נעשה במקור, ואז כל השרשרת רצה מחדש.
לכל מסמך שנשלח נשמרת גרסה. תזכורת או מחלוקת גבייה חייבות להתייחס לגרסה שנשלחה בפועל, לא למסמך ישן. כך השליחה בשלב הבא נשענת על מסמך שאין ספק מה הוא מכיל.
שלב 3: שליחה אוטומטית ללקוח
ברגע שהמסמך קיים עם מזהה ייחודי וגרסה, השליחה הופכת לאירוע נשלט. העדפת הלקוח נשמרת בכרטיס הלקוח: מייל או פורטל לקוח, ובכל מקרה עותק קבוע לתיקיית התיעוד הפנימית. אין לשאול את הלקוח בכל פעם מחדש, ואין להסתמך על הזיכרון של איש מכירות.
תבנית הודעה שאפשר לגבות לפיה
הודעת מייל אחידה כוללת את המסמך, הסכום, מועד התשלום ופרטי התשלום. הודעה עמומה דוחה את התשלום גם כשהחשבונית מושלמת. תבנית אחת, עם שדות שמתמלאים ממקור האמת, מסירה את מקום הטעות.
מניעת שליחה כפולה
מפתח ייחודי שמשלב מספר חשבונית וגרסה חוסם שליחה שנייה של אותו מסמך. שליחות כפולות שורפות אמינות מול הלקוח ומקשות על תזכורות מדויקות, כי הן יוצרות שני אירועים שונים לאותה חוב.
ניטור מסירה ויומן אירועים
כתובת שגויה או מייל שהוחזר הופכים אוטומטית למשימה קצרה לטיפול אנושי, ולא נבלעים בשקט. כל שליחה וכל אישור קבלה נרשמים ביומן אירועים אחד. היומן הזה הוא הבסיס שמאפשר למפל התזכורות לדעת מה נשלח ומה התקבל, בדיוק כמו שנקודת סגירה מדויקת משרתת את שלב 5: לדחוף לסגירה, אוטומציית שירות לקוחות ברגע הקריטי.
המלצת יישום: לתעד גם את שעת השליחה וגם את מועד התשלום הצפוי. כך התזכורת הראשונה תמיד יוצאת בזמן הנכון ולא לפי ניחוש.
התוצאה: הלקוח מקבל הודעה שאפשר לשלם ממנה, והמערכת יודעת בדיוק מה קרה בכל חשבונית. משם ממשיכים לרצף התזכורות.
שלב 4: רצף תזכורות וגבייה בלי מגע אדם
מרגע שהמסמך נשלח נכנס לפעולה מפל התזכורות, והוא נבנה לפי תנאי התשלום: תזכורת מקדימה לפני המועד, תזכורת ביום התשלום עצמו, ואחר כך בקצב קבוע, כל שבעה או ארבעה עשר ימים. הקצב נקבע לפי סוג הלקוח (לקוח גדול, לקוח חוזר, לקוח בסיכון), לא לפי הרגשה. זה אותו היגיון של מחזור חיים של ליד: רצף מוגדר מראש ולא תגובה אנושית אקראית.
כל תזכורת היא אירוע נפרד עם תיעוד משל עצמו, והרצף נעצר אוטומטית ברגע שהתשלום נרשם בהנהלת החשבונות. בלי עצירה אוטומטית נוצרות תזכורות שגויות מול לקוחות שכבר שילמו, וזו פגיעה ישירה באמינות מול הלקוח.
חריגות מועברות למסלול נפרד. לקוח שמתעלם אחרי מספר תזכורות לא ממשיך לקבל עוד מאותה הודעה; נפתחת משימה אנושית או סוכן AI שמאשר מחלוקת, עונה לשאלות ומציע פריסה. תזכורת היא כלי תקשורת עסקי, לא איום: ניסוח שמאפשר ללקוח לפעול מפחית את עומס הטיפול האנושי.
נקודה למען הסדר: לא נמצאו במקורות נתוני זמן גבייה ישראליים. קיצור זמן הגבייה מוצג כאן כיעד תפעולי לוגי של התהליך, לא כסטטיסטיקה, ויש למדוד אותו מול נקודת התחלה שתירשם לפני ההפעלה.
ספים דינמיים: למה אסור לקודד סכום או תאריך קבוע
תזכורות אוטומטיות עובדות רק כשהחשבונית עצמה תקינה. הבעיה הגדולה ביותר בתקינות היא הסף שמעליו נדרש מספר הקצאה, כי הוא לא ערך קבוע אלא טבלה מתגלגלת לפי gov.il.
טבלת הספים מתעדכנת בנתונים, לא בקוד
נכון לפרסום, הסכום לפני מע"מ שמעליו נדרש מספר הקצאה הוא 20,000 ₪ בשנת 2025, 10,000 ₪ מ-1 בינואר 2026, ו-5,000 ₪ מ-1 ביוני 2026, לפי עמוד השירות של רשות המסים. יש לאמת את המדרגה הרלוונטית בעמוד זה לפני כל שינוי.
לוגיקת היישום נגזרת מכך ישירות: הסף לא נכתב כערך קשיח בקוד ולא כנוסחה בכלי האוטומציה, אלא נגזר מתאריך החשבונית דרך טבלת תאריכים. עדכון סף צריך להיות שינוי בנתונים בלבד, לא שינוי בתהליך, וכך האוטומציה ממשיכה לעבוד בלי לגעת בשלבים שכבר נבנו.
התראה על עסקה בין הסף הנוכחי לסף עתידי
הוסף התראה כשסכום עסקה נמצא בין הסף הנוכחי לסף עתידי. זה בדיוק המקרה שבו עסקים מגלים בדיעבד שנדרש מספר הקצאה ולא ביקשו אותו. אם סכום החיוב צפוי לחצות סף במועד החיוב, בקש מספר הקצאה מוקדם לעסקה עתידית, כדי למנוע עיכוב ביום שבו החשבונית חייבת לצאת.
תעד את ההחלטה בדוח בקרה: איזו חשבונית עברה את הסף, מתי, ומה מספר ההקצאה שלה. זכור כי מועדי המדרגות עלולים להשתנות, ולכן יש לאמת אותם מול עמוד השירות הרשמי ומול רואה החשבון.
מסלולי כשל, דחיות וטיפול בחריגות
אחרי שקבעתם שהסף נגזר מתאריך החשבונית, נשאלת השאלה הקשה: מה קורה כשהבקשה יוצאת וההקצאה לא חוזרת?
ארבעה כשלים שכדאי לתכנן להם מראש:
דחיית בקשה בשירות על רקע בעיית נתונים או עומס.
אי התאמה בין הסכום שהוגש לסכום בחשבונית, כפי שתואר בשלב 1.
שגיאת מספר עוסק של הלקוח, שגיאה שקטה שתוארה לעיל.
חשבונית שהופקה לפני שהתקבלה הקצאה, הכשל היקר מכולם כפי שצוין בשלב 1.
טיפול מובנה: נסו שוב עם השהיה הולכת וגדלה. אם הבקשה עדיין לא עוברת, חסמו את המסמך ופתחו התראה לאחראי. אין לשלוח חשבונית סופית בשקט בלי מספר הקצאה כשנדרש כזה. חריגה מאושרת צריכה להיות מתועדת בכתב, עם שם המאשר והסיבה.
תיעוד מלא של כל בקשה, תגובה וקוד שגיאה הוא מה שמאפשר לרואה החשבון או לרשות המסים לשחזר את הרצף, ולכם לתקן את השורש. כאן בדיוק הפחתת שגיאות ושיפור עקביות הופכת מיתרון תפעולי להוכחת ציות.
מגבלת מקור חשובה: זמני ההשהיה וקודי הדחייה המדויקים אינם מפורטים במקורות הרשמיים שנאספו. יש להריץ בדיקות מעשיות מול השירות לפני עלייה לפרודקשן, לא להניח זמנים.
הגדירו SLA פנימי: כמה זמן מותר לחשבונית לחכות להקצאה, ומתי נפתחת משימת טיפול אנושית.
תיעוד, לוגים ובקרה: מה שהופך אוטומציה לציות
אחרי שמיפיתם את מסלולי הכשל, נשאלת השאלה איך אתם מוכיחים שהתהליך עבד. בלי תיעוד, כל שרשרת האוטומציה היא הצהרה בלי הוכחה.
יומן אחד, לא ארבעה כלים
נהלו יומן אירועים מרכזי אחד לכל מחזור החיים של החשבונית: בקשת הקצאה, קבלת המספר, הפקה, שליחה, תזכורת ותשלום. כל אירוע נכתב לאותו יומן עם חותמת זמן, מזהה חשבונית וסטטוס. ארבעה כלים שמדברים בשפות שונות מייצרים ארבע גרסאות לאותו אירוע.
הקישור שמנצח בביקורת
שמרו קישור מובנה בין שלושה רכיבים: מספר ההקצאה, המסמך שהופק ורשומת החשבונית במערכת הנהלת החשבונות. זה הקישור שמהווה הוכחת ציות. אם מספר הקצאה קיים אבל אי אפשר לשייך אותו למסמך ספציפי, אין הוכחה.
דוח בקרה שבועי
הריצו דוח אוטומטי פעם בשבוע עם שלושה מדדים: חשבוניות מעל הסף בלי מספר הקצאה, תזכורות שלא נשלחו, ומסמכים בלי תיעוד מסירה. שלושה מדדים, פעם בשבוע, לא יותר. את שלושתם אפשר לרכז בלוח בקרה אחד, כל מה שהצוות שלכם צריך בפלטפורמה אחת.
הרשאות ועקיפות
הגדירו מי רשאי לעקוף שלב ידנית. כל עקיפה נרשמת עם שם המאשר, הסיבה והשעה. עקיפה בלי רישום היא בדיוק הכשל שהתהליך נועד למנוע.
שמירה וסימולציה
תקופת השמירה של מסמכים ולוגים נקבעת מול רואה החשבון ונהלי הנהלת החשבונות, עם גישה נוחה להיסטוריה. לפני עלייה לפרודקשן, הריצו סימולציה על חודש עבר ובדקו שכל חשבונית מעל הסף הייתה מקבלת מספר בזמן.
איך מרכיבים את האורקסטרציה בפועל
יומן האירועים הוא הבסיס; האורקסטרציה היא המנוע שמזין אותו. כלי אורקסטרציה כמו Make.com או Zapier משמש כמרכז שמפעיל את ארבעת השלבים ברצף. הטריגרים נשאבים משני מקורות: מערכת הנהלת החשבונות (חשבונית חדשה, שינוי סטטוס, רשומת תשלום) ואירועי תשלום מהבנק או ממסלול הסליקה. כל טריגר מפעיל תרחיש מוגדר, וכל תרחיש מסתיים ברישום ליומן.
רכיבים נדרשים ומיפוי קלט ופלט ארבעה רכיבים חובה בכל תרחיש: חיבור למערכת הנהלת החשבונות, שליחת מייל, שמירת מסמכים, וניהול משימות לטיפול בחריגות. לכל רכיב ממפים קלט ופלט מפורשים לפני שבונים אותו. דוגמה: הקלט של שליחת המייל הוא מספר חשבונית, גרסה, כתובת נמען וקובץ מצורף; הפלט הוא אישור שליחה עם חותמת זמן. מיפוי כזה מאפשר לבדוק כל רכיב בנפרד, בלי להריץ את כל השרשרת.
מודול תזכורות נפרד, לא חלק מהתהליך מפל התזכורות נבנה כמודול עצמאי שאפשר להדליק או לכבות לכל לקוח בנפרד. הפרדה כזו מונעת משינוי בתזכורות לשבור את שלבי ההפקה או השליחה. שינוי בקצב התזכורות הופך לעדכון במודול אחד בלבד.
שילוב CRM חיבור ל-CRM כמו Monday.com מבטיח שכל אירוע גבייה נראה גם לצוות המכירות. בלי זה נפתח פער בין מכירה לגבייה, והצוות מגלה על בעיית תשלום רק בדיעבד.
אימות החיבור לשירות מספרי ההקצאה כפי שצוין בדרישות המקדימות, אין להסתמך על הנחה שקיימת אינטגרציה; יש לאמת אותה בפועל. אם אין חיבור זמין, מסלול חצי אוטומטי מבוקר, עם בקשה מרכזית ותיעוד קבוע של כל בקשה ותגובה, עדיף על אוטומציה שמדלגת על ההקצאה.
מתי שילוב כלים מספיק ומתי כדאי לבנות תהליך מותאם
אם מיפיתם את האורקסטרציה ויש לכם חיבור קיים בין מערכת הנהלת החשבונות לכלי האוטומציה, השאלה הבאה היא אם בכלל נדרשת בנייה מותאמת.
מתי שילוב כלים קיים מספיק. נפח חשבוניות בינוני, מספר קטן של לקוחות, מערכת הנהלת חשבונות עם חיבור קיים לשירות מספרי ההקצאה, ומסלול גבייה אחיד לכולם. בתנאים האלה שרשרת סטנדרטית של הקצאה, הפקה, שליחה ותזכורת בתזמון קבוע מכסה את רוב המקרים, ומספר החריגות נשאר נמוך מספיק כדי לטפל בהן ידנית.
מתי בנייה מותאמת משתלמת. חריגות רבות, כמה מסלולי גבייה שונים לפי סוג לקוח, שילוב CRM שבו כל אירוע גבייה צריך להיראות גם לצוות המכירות, או שימוש בסוכני AI לתזכורות ולמענה אוטומטי על שאלות ופריסות. כאן הלוגיקה מסתעפת, ותבנית אחת פשוטה מייצרת יותר עבודה ידנית משהיא חוסכת.
Automation by Meir בונה תהליכים כאלה מקצה לקצה: מיפוי ארבעת השלבים, אורקסטרציה בין הכלים, סוכני AI לתזכורות, ואימות נקודות כשל לפני עלייה לפרודקשן.
איך יודעים אם זה השתלם. ארבעה מדדים שנמדדים לפני ההפעלה ואחריה: שעות עבודה שנחסכות בחודש, אחוז חשבוניות שנשלחות ביום ההפקה, ממוצע ימי גבייה, ומספר החריגות שנדרש להן טיפול אנושי. בלי נקודת בסיס אין דרך להוכיח שיפור.
גבול האחריות. אוטומציה אינה מחליפה בדיקת רואה חשבון. יש לשמור על נקודת ביקורת אנושית לפני שינוי ספים או שינוי לוגיקת ההקצאה.
המלצה מעשית. להתחיל בשלב אחד, למדוד, ואז להרחיב. תהליך של ארבעה שלבים שנבנה בבת אחת קשה יותר לאיתור תקלות מאשר הרחבה מדורגת.
צ'קליסט יישום לפני עלייה לפרודקשן
אחרי שהחלטתם אם שילוב כלים קיים מספיק או שנדרשת בנייה מותאמת, מגיע שער הכניסה לפרודקשן. שש בדיקות שחייבות לעבור לפני שמכבים את הטיפול הידני:
1. מיפוי ארבעת השלבים. לכל שלב לסמן קלט, פלט, נקודות כשל ידועות ובעל תפקיד מוגדר לכל כשל. אם אין שם לאדם שאחראי על דחייה, הכשל ייפול בין הכיסאות.
2. אימות תחולה מול רואה חשבון. הדרישה חלה על חשבוניות מס לעוסק מורשה מעל הסף. אל תניחו שכל החשבוניות כפופות לאותה חובה. בדקו בנפרד עסקאות פטורות, שיעור אפס, לקוחות בחו"ל ומלכ"רים.
3. סף כתלות בתאריך החשבונית. הספים הדינמיים שתוארו לעיל. הלוגיקה נגזרת מטבלת נתונים, לא מערך קבוע בקוד.
4. בדיקות כשל. שלושה תרחישים חובה: השירות דוחה, מספר העוסק שגוי, והסכום בחשבונית שונה מהסכום שהוגש. לכל אחד להגדיר מה נחסם, מי מקבל התראה, ומה קורה אם איש לא מגיב בזמן.
5. יומן אירועים ודוח בקרה. כפי שתואר בסעיף התיעוד: יומן מרכזי אחד לכל השרשרת ודוח בקרה שבועי עם שלושת המדדים המוגדרים. בלי בקרה אין הוכחה שהתהליך עובד.
6. ביקורת אנושית מתועדת. נקודת אישור לשינויי ספים ולחריגות, ותיעוד כל עקיפה בשם ובסיבה. עקיפה שקטה היא הכשל היחיד שאוטומציה לא תתפוס.
סיכום: קודם ציות, אחר כך מהירות
אחרי הצ'קליסט, התמונה מתבהרת: בישראל אוטומציה של חשבוניות היא בראש ובראשונה בעיית ציות, ורק אחר כך בעיית תבנית. מי שמתחיל מעיצוב מסמך יפה מטפל בחצי מהבעיה ומשאיר את הסיכון הרגולטורי במקומו.
המעבר לארבעה שלבים נפרדים, קבלת מספר הקצאה, הפקת המסמך, שליחה ורצף תזכורות, הוא מה שמאפשר להפסיק לגעת בחשבונית ביד. כל שלב מתועד, נבדק ונחסם בנקודת כשל משלו, ולכן התהליך שלם ולא רק מהיר.
חשוב לזכור שהסף אינו קבוע, כפי שפורט בסעיף הספים הדינמיים, ולכן הלוגיקה חייבת להיות תלוית תאריך, אחרת התהליך מתיישן בשקט ומאבד את תוקפו.
הצעד המעשי הראשון הוא למפות את התהליך הקיים, לאמת אותו מול רואה חשבון, ולהריץ חודש אחד בהרצה מדודה. רק אחרי שהנתונים מאשרים אפס פספוסים מכבים את הטיפול הידני.
ציות שנבנה נכון הוא גם מהירות: פחות מגע, פחות טעויות, וגבייה שמתחילה ביום ההפקה.